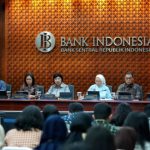
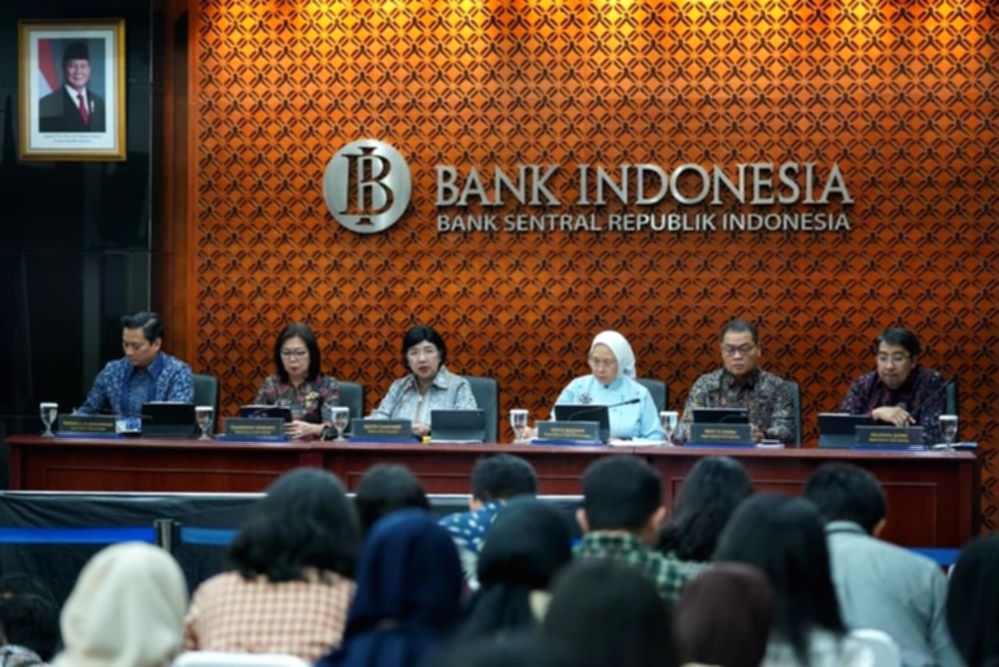
Jakarta – Bank Indonesia menahan suku bunga acuan di level 5,75% dalam Rapat Dewan Gubernur 22-23 September 2026, sembari memperbesar andalan kebijakan di luar bunga untuk meredam tekanan rupiah. Di tengah gejolak global yang masih tinggi, bank sentral memilih memperkuat instrumen stabilisasi nilai tukar, termasuk insentif biaya lindung nilai atau hedging.
Dalam keputusan itu, BI juga mempertahankan suku bunga deposit facility di 4,75% dan lending facility di 6,50%. Level BI-Rate 5,75% sendiri telah dipertahankan sejak Juni 2026.
Gubernur BI Destry Damayanti menegaskan bahwa posisi suku bunga saat ini masih memadai untuk menjaga stabilitas. Namun, ia menekankan stabilisasi rupiah tak hanya bertumpu pada BI-Rate.
“Karena stabilitas kita bukan hanya dengan pre-emptive daripada BI-Rate itu, tapi juga penguatan di kebijakan terkait dengan insentif biaya hedging. Di satu sisi, kita ingin mendorong pertumbuhan ekonomi karena sedang ada momentumnya,” kata Destry dalam konferensi pers hasil RDG BI, Rabu (23/9).
BI menyebut langkah tersebut sejalan dengan strategi menjaga rupiah di tengah tekanan eksternal, sekaligus memastikan inflasi tetap berada dalam sasaran 2,5% plus minus 1% pada 2026 dan 2027. Kebijakan ini juga diarahkan untuk menopang pertumbuhan ekonomi yang berkelanjutan.
Salah satu pertimbangan utama BI datang dari luar negeri. Ketegangan di Timur Tengah kembali memanas dan sempat mengerek harga minyak hingga US$132 per barel, sebelum turun di bawah US$100 per barel pada 22 September 2026.
Di saat yang sama, kebijakan moneter global belum melonggar. Fed Funds Rate berada di kisaran 3,75%-4% pada September 2026, sementara imbal hasil US Treasury naik karena ekspektasi kenaikan suku bunga The Fed dan tingginya defisit anggaran pemerintah Amerika Serikat.
Kondisi itu membuat minat investor global terhadap aset portofolio di negara berkembang masih terbatas. BI menilai respons kebijakan yang lebih kuat diperlukan untuk menjaga ketahanan eksternal dan menahan gejolak rupiah.
Dari dalam negeri, inflasi Indeks Harga Konsumen pada Agustus 2026 tercatat 3,19% secara tahunan, naik dari 2,88% pada Juli. Kenaikan terutama dipicu kelompok volatile food yang mencapai 4,06%, sementara inflasi inti tetap terjaga di 2,92%.
BI juga melihat perekonomian domestik masih solid. Bank sentral memproyeksikan ekonomi Indonesia tumbuh dalam rentang 4,9%-5,7% pada 2026. Di sisi lain, kredit perbankan pada Agustus tumbuh 13,65% secara tahunan, lebih tinggi dibandingkan 13,58% pada Juli.
Untuk meredam tekanan terhadap rupiah, BI kini memperluas insentif bagi instrumen lindung nilai. Pada fasilitas Swap Beli Lindung Nilai Konvensional, pengurangan premi dinaikkan dari 12,5% untuk semua tenor menjadi 15% untuk tenor tiga bulan, 20% untuk enam bulan, dan 25% untuk 12 bulan.
Insentif serupa juga diperbesar pada instrumen Domestic Non-Deliverable Forward (DNDF). Skemanya berubah dari pengurangan premi 15% menjadi 25% untuk tenor enam bulan dan 30% untuk tenor 12 bulan. Cakupan underlying pendanaan luar negeri yang berhak atas insentif pun diperluas, meliputi portfolio inflows, pinjaman luar negeri oleh bank, serta foreign direct investment.
Kebijakan itu dinilai sebagai bagian penting dari perubahan bauran kebijakan moneter BI. Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai keputusan mempertahankan BI-Rate 5,75% sudah tepat karena tekanan rupiah tak selalu harus dibayar dengan biaya dana yang lebih mahal bagi seluruh perekonomian.
“Keputusan mempertahankan BI Rate tepat. Tidak semua tekanan Rupiah harus dibayar dengan bunga yang lebih mahal bagi seluruh perekonomian. Yang lebih menarik justru bagaimana BI memperluas instrumen stabilisasi di luar suku bunga,” ujar Fakhrul kepada Katadata, Rabu (24/9).
Menurut dia, kenaikan insentif hedging menunjukkan BI mulai memisahkan pendekatan terhadap risiko suku bunga dan risiko nilai tukar.
“BI mulai memisahkan harga uang dari harga risiko valuta asing. BI Rate digunakan untuk menjaga kredibilitas inflasi dan stabilitas makro, sementara swap dan DNDF dapat digunakan lebih spesifik untuk mengurangi biaya risiko valuta asing dan menarik external funding,” katanya.
Fakhrul menilai kebijakan itu juga relevan dengan sikap investor asing yang masih menunggu kepastian dari berbagai faktor global, mulai dari arah kebijakan The Fed, harga minyak, hingga pergerakan rupiah.
“Dengan menurunkan biaya hedging, BI mengurangi keuntungan dari keputusan untuk terus menunggu,” ujarnya.
Ia membandingkan langkah BI dengan bank sentral India yang mengandalkan fasilitas foreign exchange swap untuk menarik pendanaan valuta asing. Menurut dia, BI memang sebaiknya bergerak bertahap.
“Saya justru lebih nyaman BI memulainya secara gradual. Dua puluh lima persen cukup untuk menguji respons pasar. Kalau inflow membaik, tidak ada alasan memberikan subsidi lebih besar dari yang diperlukan,” kata Fakhrul.
Ia menambahkan, efektivitas kebijakan tersebut perlu dilihat dari beberapa indikator sekaligus, seperti arus modal asing, stabilitas rupiah, cadangan devisa, kepemilikan asing pada surat berharga negara (SBN), dan likuiditas domestik.
Fakhrul juga menilai bauran kebijakan ini memberi ruang bagi BI untuk tidak selalu merespons kenaikan yield global dengan mengubah BI-Rate.
“Ini menurut saya kombinasi yang lebih sehat: biarkan yield obligasi memberikan harga terhadap duration risk, sementara instrumen swap memberikan harga terhadap currency risk. Jangan seluruh shock dunia dimasukkan ke BI Rate,” ujarnya.
BI mencatat rupiah pada 22 September 2026 berada di level Rp17.855 per dolar AS, melemah 0,78% dibandingkan posisi akhir Agustus. Meski begitu, bank sentral menyebut rupiah sempat menguat sepanjang Agustus hingga pertengahan September sebelum kembali tertekan akibat meningkatnya ketidakpastian global.
Cadangan devisa Indonesia pada akhir Agustus 2026 tercatat sebesar US$146,5 miliar. Jumlah itu setara pembiayaan 5,4 bulan impor atau 5,3 bulan impor dan pembayaran utang luar negeri pemerintah.
Fakhrul menilai insentif hedging tetap perlu dipahami sebagai kebijakan sementara, bukan pengganti fondasi ekonomi.
“Temporary FX incentive bekerja kalau modal sebenarnya sedang menunggu. Kalau yield sudah menarik, biaya hedging sudah turun, tetapi investor tetap tidak masuk, berarti persoalannya bukan lagi price of waiting. Kita harus melihat kembali fundamental dan struktur neraca pembayaran,” katanya.
Ia memperkirakan beberapa pekan ke depan akan menjadi periode penting untuk membaca respons pasar atas kebijakan baru BI.
“Bagi saya, keputusan ini memperlihatkan evolusi yang sehat dalam bauran kebijakan BI. BI Rate bukan satu-satunya garis pertahanan Rupiah. Kita mulai menggunakan instrumen yang berbeda untuk risiko yang berbeda,” pungkasnya.