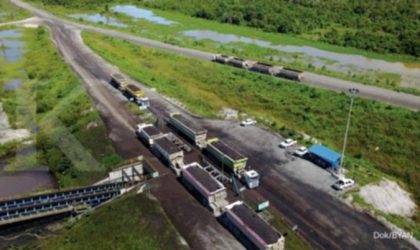

Jakarta, Gonesia.com – Direktur PT Bayan Resources Tbk (BYAN), Alastair Gordon Christopher Mcleod, melepas sebagian kepemilikan sahamnya di perusahaan pertambangan batu bara tersebut senilai Rp 2,47 miliar.
Transaksi penjualan sebanyak 185.200 saham dilakukan pada 21 September 2026 dengan harga rata-rata Rp 13.352 per lembar.
Langkah divestasi ini tercatat dilakukan atas kepemilikan saham langsung sesuai dengan laporan keterbukaan informasi di Bursa Efek Indonesia pada Selasa (22/9).
Porsi kepemilikan saham Alastair di emiten milik konglomerat Low Tuck Kwong tersebut kini menyusut menjadi 3.814.800 saham dari sebelumnya 4 juta saham.
Aksi jual ini berlangsung di tengah volatilitas tinggi harga saham BYAN yang sempat anjlok 9,71% ke level Rp 11.850 pada perdagangan Selasa (22/9).
Kondisi pasar yang tidak menentu ini terjadi beriringan dengan rencana akuisisi 30% saham BYAN oleh pengusaha Andi Syamsudin Arsyad atau yang akrab disapa Haji Isam.
Ketidakpastian harga akuisisi menjadi sorotan pelaku pasar karena adanya selisih yang sangat lebar antara harga pasar dengan rumor nilai transaksi yang beredar.
Senior Research Analyst Mirae Asset Sekuritas Indonesia, Fauzan Luthfi Djamal, menyatakan bahwa nilai akuisisi 30% saham BYAN berdasarkan rata-rata 90 hari terakhir mencapai Rp 126,4 triliun.
“Gap ini sempat narik perhatian pasar, karena si harga transaksi yang sebelum ada MoU ambil 30% (bila benar) jauh di bawah semua basis harga pasar, termasuk harga penutupan sehari sebelum pengumuman resmi,” ujar Fauzan saat dihubungi Katadata, Senin (21/9).
Ia menambahkan bahwa estimasi nilai akuisisi jika menggunakan asumsi rumor US$ 3 miliar untuk 62,25% saham, hanya berada di kisaran Rp 25,4 triliun.
Angka tersebut mencerminkan diskon sekitar 80% lebih rendah jika dibandingkan dengan basis harga rata-rata perdagangan 90 hari terakhir.
Selain isu akuisisi, fundamental perusahaan kini tengah berada di bawah pengawasan ketat lembaga pemeringkat internasional, Moody’s.
Moody’s baru saja menurunkan outlook BYAN menjadi negatif, meskipun peringkat Corporate Family Rating tetap bertahan di level Ba1.
Penurunan prospek ini dipicu oleh pernyataan force majeure dari tiga anak usaha BYAN terkait kendala persetujuan Rencana Kerja dan Anggaran Biaya (RKAB) tahun 2026.
Jika kuota produksi tidak segera direvisi, ia memperkirakan volume produksi tahun 2026 berisiko anjlok ke angka 39 juta ton dari posisi 68 juta ton pada tahun 2025.
Dampaknya, EBITDA perusahaan diproyeksikan merosot tajam dari US$ 1,1 miliar menjadi hanya US$ 700 juta.
Fauzan juga menyoroti tingginya valuasi saham BYAN yang saat ini mencapai 8,5 kali price to book value (PBV).
Rasio tersebut terpaut jauh dari rata-rata emiten batu bara lain seperti PTBA, AADI, ITMG, dan BUMI yang berada di kisaran 1,57 kali.
Pasar kini menaruh harapan besar pada penyelesaian RKAB dan kejelasan proses akuisisi yang lebih berpihak kepada pemegang saham minoritas.
Investor berharap proses tersebut dilakukan melalui mekanisme tender offer di harga pasar, bukan dengan harga diskon yang jauh di bawah nilai fundamental.