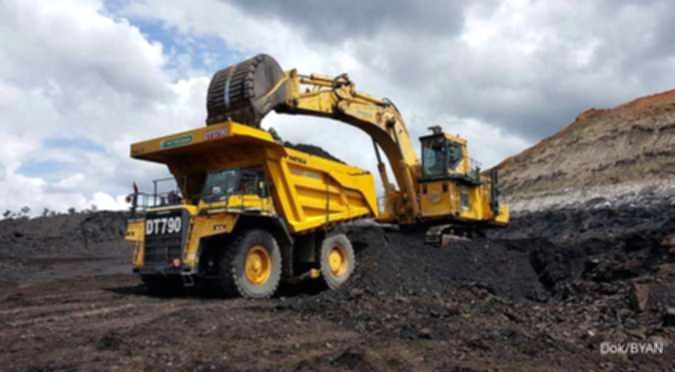
Jakarta, Gonesia.com – PT Bayan Resources Tbk (BYAN) resmi menyatakan kondisi kahar atau force majeure terhadap kewajiban pasokan batubara kepada sejumlah mitra bisnisnya akibat keterlambatan persetujuan revisi Rencana Kerja dan Anggaran Biaya (RKAB) tahun 2026.
Status tersebut diberlakukan pada tiga entitas anak usaha perusahaan, yakni PT Tiwa Abadi, PT Tanur Jaya, dan PT Fajar Sakti Prima.
Keputusan ini memicu kekhawatiran pelaku pasar karena dampak yang ditimbulkan telah merambah pada aspek operasional serta kontraktual perusahaan.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa kasus yang menimpa Bayan Resources ini memerlukan peninjauan spesifik dan tidak bisa disamakan dengan kendala administratif yang dialami oleh pelaku industri batubara lainnya.
Data per 11 September 2026 menunjukkan bahwa Kementerian ESDM saat ini masih melakukan evaluasi terhadap sekitar 50 pengajuan revisi RKAB milik berbagai perusahaan tambang di Indonesia.
Nafan menekankan bahwa investor harus mencermati kontribusi nyata dari ketiga anak usaha tersebut terhadap total volume produksi dan penjualan grup secara keseluruhan.
Ia menambahkan, evaluasi juga harus diarahkan pada urgensi kuota tambahan yang diajukan oleh ketiga entitas tersebut dalam mencapai target produksi tahun 2026.
“Maka dari itu, investor perlu melihat bukan hanya kapan RKAB terbit, tetapi berapa besar kontribusi ketiga entitas tersebut terhadap produksi dan penjualan grup serta apakah kuota tambahan yang diminta memang krusial terhadap target 2026,” ujar dia kepada Kontan, Selasa (15/9/2026).
Potensi kehilangan volume produksi material diprediksi terjadi apabila persetujuan RKAB baru keluar pada kuartal IV tahun 2026.
Namun, ia menegaskan bahwa asumsi seluruh volume produksi tahun 2025 sebesar 68 juta ton akan terdampak adalah pandangan yang kurang tepat.
Simulasi menunjukkan bahwa setiap kehilangan 1 juta ton produksi berpotensi memangkas pendapatan perusahaan antara US$ 36 juta hingga US$ 48 juta, tergantung pada skema harga jual rata-rata yang digunakan.
Dampak terhadap EBITDA diproyeksikan tidak akan sedalam penurunan pendapatan karena adanya penghematan biaya produksi seiring dengan berkurangnya volume.
Bayan Resources sendiri diketahui memiliki rentang guidance produksi yang cukup luas, yakni di angka 39 juta hingga 76 juta ton untuk tahun ini.
Fleksibilitas tersebut memberikan ruang bagi perusahaan untuk mengompensasi gangguan produksi melalui entitas lain yang RKAB-nya telah mendapatkan lampu hijau dari pemerintah.
“Jadi, risiko terbesar bukan sekadar volume yang hilang, melainkan apakah tambahan kuota yang diminta memang tidak dapat digantikan oleh aset lain dalam grup,” ucapnya.
Di sisi lain, penggunaan status force majeure dapat menjadi langkah mitigasi hukum bagi Bayan untuk menghindari penalti kontrak akibat keterlambatan pengiriman.
Meski begitu, risiko komersial tetap membayangi karena pembeli jangka panjang membutuhkan kepastian pasokan yang stabil.
Nafan menilai risiko kehilangan pelanggan permanen masih dapat dikelola selama gangguan bersifat sementara dan komunikasi dengan mitra tetap terjaga.
Namun, ia memperingatkan bahwa pelanggan bisa saja beralih ke pemasok lain jika kondisi ini berlangsung hingga kuartal IV atau terjadi berulang kali.
Secara fundamental, ia melihat Bayan masih memiliki ketahanan margin yang cukup kuat berkat integrasi infrastruktur logistik, tambang, dan terminal batubara milik sendiri.
Posisi keuangan perusahaan yang berada dalam status net cash juga menjadi bantalan bagi perseroan dalam menghadapi volatilitas operasional.
Melihat kondisi momentum saham BYAN yang saat ini cenderung bearish, ia menyarankan para investor untuk mengambil posisi wait and see.