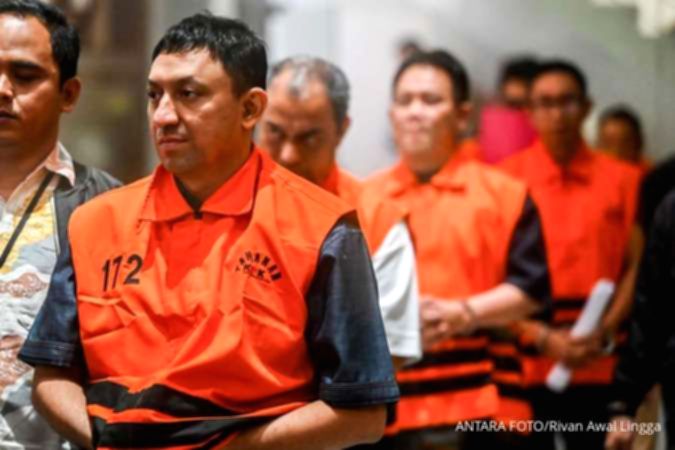
JAKARTA, Gonesia.com – Saham PT Summarecon Agung Tbk (SMRA) kini berada dalam tekanan jual yang signifikan menyusul keterlibatan Presiden Direktur Adrianto Pitojo Adhi dalam operasi tangkap tangan (OTT) oleh Komisi Pemberantasan Korupsi (KPK).
Penangkapan yang terjadi di lingkungan Kementerian Agraria dan Tata Ruang/Badan Pertanahan Nasional pada Senin (14/9/2026) tersebut menjadi katalis negatif utama bagi pergerakan harga saham perusahaan di pasar modal.
Kasus hukum ini berakar pada dugaan pelanggaran dalam pengurusan Hak Guna Bangunan (HGB) di wilayah Kabupaten Bogor serta potensi adanya penerimaan gratifikasi lainnya.
Respons pasar terhadap peristiwa tersebut tercermin dari stagnasi harga saham SMRA pada penutupan perdagangan Rabu (16/9) di level Rp 288 per saham.
Data historis menunjukkan bahwa dalam satu bulan terakhir, nilai kapitalisasi pasar emiten properti ini telah tergerus sebesar 13,77 persen.
Secara akumulatif sejak awal tahun atau year to date (ytd), koreksi harga saham SMRA bahkan telah menyentuh angka 25 persen.
Analis Kiwoom Sekuritas Indonesia, Adrian Djie, mengungkapkan bahwa keterlibatan pimpinan tertinggi perusahaan dalam pusaran hukum menciptakan ketidakpastian yang cukup tinggi bagi para pemegang saham.
“Ini menimbulkan risiko tata kelola dan kepercayaan investor,” kata Adrian saat dimintai keterangan oleh Kontan.
Ia menambahkan, pergerakan harga saham SMRA diprediksi akan terus mendapatkan tekanan selama belum ada kejelasan status hukum yang mengikat terhadap petinggi perseroan.
Meski demikian, secara fundamental, ia menilai dampak langsung dari kasus ini terhadap kegiatan operasional perusahaan masih berada dalam batasan yang terukur.
Hingga saat ini, manajemen Summarecon Agung menyatakan tetap menghormati seluruh rangkaian proses hukum yang sedang berjalan di lembaga antirasuah tersebut.
Corporate Communications Summarecon Agung, Rulli Lazuardi, menegaskan komitmen perusahaan untuk bersikap kooperatif selama masa penyidikan berlangsung.
“Summarecon siap bekerja sama dengan seluruh pihak terkait,” ujar Rulli.
Pihak manajemen juga memberikan klarifikasi bahwa objek perkara berupa sertifikat HGB merupakan milik entitas anak usaha yang saat ini tengah memasuki tahapan pemecahan sertifikat.
Hingga saat ini, status hukum dari sertifikat yang menjadi pokok perkara tersebut belum mengalami perubahan karena proses penyidikan masih terus bergulir.
Selain Adrianto, pihak KPK juga telah melakukan pemeriksaan terhadap sejumlah pihak internal perusahaan, termasuk direktur perseroan, Lydia Tjio.
Di tengah guncangan kasus hukum, perusahaan sebenarnya sedang menghadapi tantangan kinerja keuangan yang cukup berat sepanjang semester I tahun 2026.
Pendapatan neto perseroan tercatat mengalami penurunan sebesar 7,18 persen secara tahunan menjadi Rp 4,25 triliun.
Kinerja laba bersih perusahaan juga terpantau merosot cukup tajam, yakni sebesar 33,98 persen menjadi Rp 332,38 miliar.
Hingga Juni 2026, realisasi marketing sales perseroan baru mencapai Rp 2,5 triliun, atau setara dengan 48 persen dari target yang ditetapkan untuk tahun ini.
Meski diterpa sentimen negatif, analis BRI Danareksa Sekuritas, Abida Massi Armand, memandang prospek bisnis jangka panjang perusahaan masih tetap konstruktif.
Ia menilai kebijakan pemerintah, seperti program tiga juta rumah dan insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP), dapat menjadi bantalan bagi permintaan properti di segmen menengah.
Atas dasar pertimbangan tersebut, ia tetap memberikan rekomendasi beli untuk saham SMRA dengan target harga di level Rp 510 per saham.
Berbeda dengan pandangan tersebut, Adrian memilih untuk mengambil sikap wait and see sembari menunggu perkembangan lebih lanjut mengenai kasus hukum yang melibatkan jajaran manajemen puncak.