Jakarta – Kemudahan transaksi digital membuat arus keluar uang kian cepat, tetapi di saat yang sama memunculkan jebakan baru dalam perilaku belanja masyarakat. Fenomena itu dikenal sebagai financial digital trap, yakni ketika belanja menjadi terlalu mudah sehingga mendorong pembelian impulsif tanpa banyak pertimbangan.
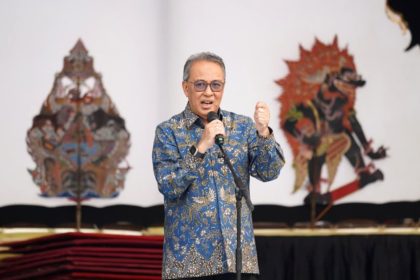
Business Development Databoks Katadata, Sania Latifa, menilai perubahan itu tidak lepas dari perkembangan teknologi finansial. Menurut dia, kehadiran e-wallet, mobile banking, digital banking, hingga paylater telah mengubah cara orang mengakses uang, cukup lewat smartphone.
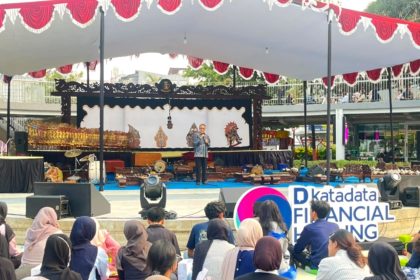
“Financial digital trap. When spending becomes too easy,” ujar Sania dalam acara Cerdas Literasi Keuangan Digital: Cerdas Bertransaksi, Bijak Berinvestasi yang digelar Katadata, Sabtu (3/10).
Ia menjelaskan, pola belanja masa kini jauh berbeda dibanding sebelumnya. Konsumen bisa melihat barang di media sosial, tertarik pada produk yang dilihat, lalu langsung menyelesaikan pembayaran hanya dengan beberapa sentuhan layar.
“Misalnya lihat barang di media sosial, ada sepatu, ‘ih lucu’. Terus kita tinggal langsung sekali klik. Untuk bayar juga tinggal klik,” katanya.
Proses pembayaran pun kini bisa dilakukan melalui berbagai kanal digital, mulai dari dompet elektronik, transfer bank, hingga paylater. Seluruh tahapan itu dapat rampung dalam hitungan menit.
Sania membandingkan kondisi tersebut dengan generasi terdahulu yang harus melewati lebih banyak langkah saat berbelanja. Mereka perlu keluar rumah, menarik uang di ATM, lalu mengeluarkan uang tunai dari dompet.
Menurut dia, rangkaian yang lebih panjang itu secara psikologis membuat seseorang cenderung lebih berhati-hati sebelum membelanjakan uang. Sebaliknya, transaksi yang hanya memerlukan beberapa klik membuat keputusan belanja terasa jauh lebih ringan.
“Dengan mudahnya uang itu keluar, muncul pertanyaan berikutnya: bagaimana kemampuan kita dalam menyisihkan uang?” ujarnya.
Berdasarkan data Databoks, 31% anak muda di Indonesia berbelanja tanpa perencanaan khusus. Kebiasaan itu dinilai berisiko menekan kemampuan menabung, terutama jika pengeluaran impulsif terus berulang.
Risiko lain yang mengintai adalah ketiadaan dana darurat ketika kebutuhan mendesak muncul. Jika simpanan tidak cukup, seseorang juga lebih mudah terdorong menggunakan utang untuk menutup kebutuhan tersebut.
Selain itu, belanja yang tidak terencana dapat menunda pencapaian tujuan keuangan dan mengurangi peluang mengembangkan dana lewat tabungan maupun investasi.
Meski begitu, Sania menegaskan bahwa tingginya penggunaan layanan keuangan digital tidak otomatis berarti anak muda konsumtif. Data survei Populis menunjukkan 74% anak muda, termasuk Gen Z dan milenial di Indonesia, justru mengalokasikan pengeluaran terbesar untuk kebutuhan dasar, seperti makanan, transportasi, dan keperluan kerja.
“Dari data ini kita bisa menyimpulkan bahwa financial life Gen Z itu sebenarnya nggak boros. Mereka banyak mengeluarkannya untuk kebutuhan dasar yang memang benar-benar kita butuh,” ujarnya.
Ia menilai teknologi menjadi pembeda utama perilaku finansial anak muda saat ini dibanding generasi sebelumnya. Sania menyebut 53% anak muda menggunakan e-wallet untuk mengelola keuangan, menandakan semakin banyak aktivitas finansial beralih dari uang tunai ke perangkat digital.
“Uang anak muda saat ini ada di dalam smartphone,” kata Sania.
Di sisi lain, digitalisasi juga dimanfaatkan untuk mengembangkan uang. Menurut Sania, investor ritel di pasar saham didominasi kelompok usia muda, termasuk mereka yang berusia 30 tahun ke bawah.
Data yang ia paparkan juga menunjukkan investor ritel datang dari berbagai kelompok pendapatan. Kelompok dengan penghasilan Rp10 juta-Rp100 juta per bulan menjadi salah satu yang terbesar, disusul kelompok berpendapatan di bawah Rp10 juta.
Pilihan instrumen investasi pun semakin beragam, mulai dari emas, properti, saham, hingga obligasi. Masing-masing memiliki karakteristik dan tingkat risiko yang perlu disesuaikan dengan kebutuhan serta kemampuan investor.
Sania menyebut emas sebagai salah satu instrumen yang paling dipercaya masyarakat. Ia juga menyampaikan bahwa mayoritas pengguna aplikasi investasi di Indonesia berasal dari kelompok usia 25-34 tahun.
Namun, semakin banyak aktivitas keuangan berpindah ke ruang digital, semakin besar pula ancaman keamanan yang harus dihadapi. Sania mengingatkan perlunya perlindungan terhadap uang dan data pribadi di tengah ekosistem digital yang makin luas.
Ia menyebut ada 283 kasus serangan digital di Indonesia pada kuartal II 2026. Kasus itu mencakup ancaman, doxing, hingga peretasan.
Menurut dia, kondisi tersebut memperlihatkan bahwa literasi keuangan digital tidak cukup hanya soal mengatur pemasukan dan pengeluaran. Ada dimensi keamanan yang kini tak kalah penting.
“Ketika uang kita berpindah ke digital, maka risikonya juga ikut bertambah,” ujarnya.
Karena itu, Sania menilai peningkatan literasi keuangan harus menjadi bagian dari adaptasi terhadap ekonomi digital. Ia juga menekankan pentingnya edukasi yang sejalan dengan berbagai program literasi keuangan yang dijalankan Otoritas Jasa Keuangan (OJK).
Pada akhirnya, kata dia, melek finansial di era digital tidak lagi sekadar memahami cara mengelola uang.
“Melek finansial hari ini bukan hanya tahu bagaimana mengelola uang, tetapi juga tahu bagaimana menjaga uang dan data kita di ruang digital,” kata Sania.